L’abattement micro entreprise est une réduction forfaitaire que l’administration fiscale applique à votre chiffre d’affaires pour tenir compte de vos frais professionnels. Vous ne déduisez aucune charge réelle : le fisc retire automatiquement un pourcentage fixe, puis impose le reste au barème de l’impôt sur le revenu. Ce pourcentage varie selon la nature de l’activité : 71 % pour la vente de marchandises, 50 % pour les prestations de services commerciales ou artisanales, 34 % pour les activités libérales. Un minimum de 305 € s’applique. Concrètement, un consultant qui encaisse 30 000 € de recettes n’est imposé que sur 19 800 €.
- Vente de marchandises, restauration, hébergement (BIC) : abattement de 71 %.
- Prestations de services commerciales ou artisanales (BIC) : abattement de 50 %.
- Professions libérales (BNC) : abattement de 34 %.
- Meublé de tourisme non classé : abattement réduit à 30 %.
- Abattement minimum de 305 €, calculé par l’administration à partir du chiffre d’affaires brut déclaré.
Taux d’abattement micro entreprise en 2026 selon la catégorie d’activité
Le régime micro fiscal repose sur une logique simple : plus une activité consomme d’achats et de stock, plus le forfait de frais retenu est élevé. Un commerçant qui revend des produits supporte le coût des marchandises, alors qu’un rédacteur indépendant travaille surtout avec son ordinateur. Le tableau ci-dessous reprend les taux en vigueur et les plafonds de chiffre d’affaires revalorisés pour la période qui débute en 2026.
| Type d’activité | Catégorie fiscale | Abattement forfaitaire | Plafond de chiffre d’affaires |
|---|---|---|---|
| Achat-revente, vente à emporter ou à consommer sur place, fourniture de logement (hors location meublée) | Micro-BIC | 71 % | 203 100 € |
| Prestations de services commerciales et artisanales, location meublée de longue durée | Micro-BIC | 50 % | 83 600 € |
| Meublés de tourisme classés et chambres d’hôtes | Micro-BIC | 50 % | Aligné sur le plafond des services |
| Meublés de tourisme non classés | Micro-BIC | 30 % | 15 000 € |
| Professions libérales non réglementées, activités intellectuelles | Micro-BNC | 34 % | 83 600 € |
La distinction entre BIC et BNC n’est pas une simple formalité. Un coiffeur ou un plombier relève des BIC (activité artisanale), tandis qu’un formateur, un développeur web en mission intellectuelle ou un graphiste relèvent le plus souvent des BNC. Le code APE attribué à l’immatriculation donne une indication, mais c’est la réalité de l’activité qui compte. En cas de doute, le service des impôts des entreprises peut confirmer la catégorie.
Calculer son revenu imposable après abattement forfaitaire : la méthode en quatre étapes
Le calcul se fait en partant toujours du montant encaissé sur l’année civile, pas du bénéfice. Voici la marche à suivre.
- Additionner les recettes encaissées du 1er janvier au 31 décembre, hors taxes si vous êtes redevable de la TVA, sans rien retrancher.
- Identifier le taux applicable à chaque type de recettes (71 %, 50 %, 34 % ou 30 %).
- Multiplier le chiffre d’affaires par ce taux pour obtenir le montant de l’abattement, en retenant au moins 305 € si le résultat est inférieur.
- Soustraire l’abattement du chiffre d’affaires : le solde rejoint les autres revenus du foyer et subit le barème progressif.
Trois situations chiffrées permettent de mesurer l’écart entre les catégories :
- Une boutique en ligne de cosmétiques qui réalise 60 000 € de ventes : abattement de 42 600 €, revenu imposable de 17 400 €.
- Un électricien qui facture 40 000 € de dépannages : abattement de 20 000 €, revenu imposable de 20 000 €.
- Une traductrice libérale qui perçoit 30 000 € d’honoraires : abattement de 10 200 €, revenu imposable de 19 800 €.
À chiffre d’affaires inférieur, la traductrice est donc imposée sur un revenu plus élevé que la boutique. C’est logique au regard du forfait de frais, mais cela surprend souvent les créateurs qui comparent leur situation à celle d’un proche commerçant.
Location meublée : un abattement micro-BIC qui dépend désormais du classement
La location meublée n’est pas toujours exercée sous le statut de micro entrepreneur, mais elle relève du même mécanisme micro-BIC. Depuis la réforme issue de la loi Le Meur, applicable aux revenus perçus à partir de 2025, la fiscalité des meublés de tourisme s’est nettement durcie.
Un meublé de tourisme non classé (typiquement un appartement loué à la nuitée sur une plateforme, sans démarche de classement en étoiles) ne bénéficie plus que d’un abattement de 30 %, dans la limite de 15 000 € de recettes. Le meublé classé et la chambre d’hôtes conservent un abattement de 50 %. La location meublée classique, louée à l’année à un locataire qui en fait sa résidence principale, reste elle aussi à 50 %.
Pour un propriétaire qui encaisse 14 000 € par an sur un studio touristique non classé, la différence est concrète : 9 800 € imposables au lieu de 7 000 € avec un classement. Faire classer le logement, une démarche payante mais ponctuelle, peut donc se rentabiliser rapidement. Mieux vaut toutefois vérifier les règles locales, certaines communes encadrant fortement ce type de location.
Activité mixte, minimum de 305 € et versement libératoire : les cas particuliers du régime micro
Exercer deux activités relevant de taux différents
Un auto entrepreneur peut vendre des produits et facturer des prestations dans la même structure, comme un réparateur de vélos qui vend aussi des pièces détachées. Chaque fraction du chiffre d’affaires reçoit alors son propre abattement : 71 % sur les ventes, 50 % sur la main-d’œuvre. Il faut tenir une comptabilité de recettes qui sépare clairement les deux flux, faute de quoi le contrôle fiscal peut requalifier l’ensemble au taux le moins favorable. Le chiffre d’affaires global doit aussi rester sous 203 100 €, dont 83 600 € maximum pour la partie services.
Le plancher de 305 € pour les petits chiffres d’affaires
Lorsque l’application du pourcentage donne un montant inférieur à 305 €, c’est ce plancher qui est retenu. Un micro entrepreneur BNC qui n’a encaissé que 600 € dans l’année verra ainsi 305 € retranchés (au lieu de 204 €), pour un revenu imposable de 295 €. L’abattement ne peut en revanche jamais dépasser le chiffre d’affaires : il ne crée pas de déficit.
L’option pour le versement libératoire
Avec le versement libératoire, l’impôt est payé chaque mois ou chaque trimestre avec les cotisations sociales, à un taux fixe appliqué directement au chiffre d’affaires : 1 % pour la vente, 1,7 % pour les prestations BIC, 2,2 % pour les BNC. Dans ce cas, l’abattement ne sert plus à calculer l’impôt dû. Il continue néanmoins de jouer un rôle : le revenu après abattement est intégré au revenu fiscal de référence du foyer, ce qui peut influencer l’accès à certaines aides ou le taux appliqué aux autres revenus. Cette option est réservée aux foyers dont le revenu fiscal de référence ne dépasse pas un plafond fixé chaque année.
Abattement forfaitaire et cotisations sociales : ce que l’URSSAF ne déduit pas
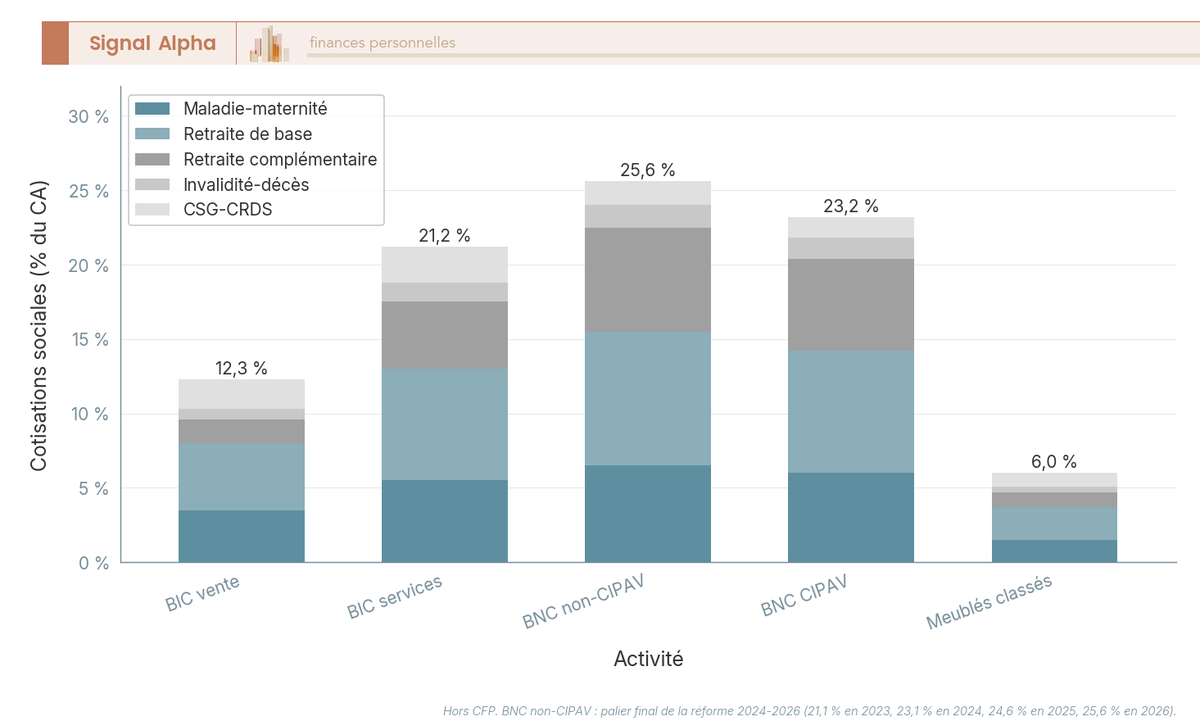
Voici une confusion qui revient sans cesse : l’abattement est exclusivement fiscal. Les cotisations sociales du micro entrepreneur sont calculées sur le chiffre d’affaires brut, sans aucun forfait de frais. Si vous déclarez 40 000 € de prestations, l’URSSAF applique son taux sur 40 000 €, et non sur 20 000 €.
Cette mécanique explique pourquoi le régime micro devient coûteux lorsque les dépenses réelles sont lourdes. Le simulateur de l’URSSAF affiche d’ailleurs le revenu abattu à titre informatif, mais ce chiffre sert à estimer l’impôt, pas les cotisations. Avant de comparer les statuts, il est utile de relire Quels sont les différents statuts d’entreprises pour situer la micro-entreprise face aux sociétés.
Déclarer son chiffre d’affaires sur la 2042-C-PRO sans se tromper
Chaque printemps, le micro entrepreneur reporte son chiffre d’affaires de l’année précédente sur la déclaration complémentaire 2042-C-PRO, dans la rubrique correspondant à sa catégorie (BIC ventes, BIC services, BNC, ou cases spécifiques pour les meublés). Le montant inscrit est toujours brut : c’est le logiciel des impôts qui calcule l’abattement. Retrancher soi-même le forfait reviendrait à l’appliquer deux fois et à sous-déclarer ses revenus, une erreur que l’administration finit par détecter en croisant avec les déclarations URSSAF.
Les titulaires du versement libératoire doivent eux aussi remplir la 2042-C-PRO, dans des cases dédiées, afin que l’impôt déjà acquitté ne soit pas réclamé une seconde fois. Pour suivre facilement les encaissements de l’année, beaucoup d’indépendants s’appuient sur un compte dédié, comme le montre notre analyse Qonto pour micro entreprise et ses limites. Si l’activité s’est arrêtée en cours d’année, les recettes perçues jusqu’à la cessation se déclarent de la même manière ; le guide Fermer sa micro entreprise en 2026 détaille les régularisations fiscales qui suivent.
Erreurs fréquentes autour de l’abattement micro fiscal
Au fil des déclarations, quelques fautes reviennent chez les indépendants :
- Déclarer un bénéfice au lieu des recettes, en retirant ses achats ou son abonnement logiciel avant de remplir la case.
- Choisir la mauvaise catégorie, par exemple déclarer en BIC services une activité de conseil qui relève des BNC, ce qui fausse le taux de 50 % au lieu de 34 %.
- Oublier le basculement des meublés de tourisme non classés vers le taux de 30 % et le plafond de 15 000 €.
- Croire que l’abattement réduit les cotisations et sous-estimer la somme à provisionner pour l’URSSAF.
- Ignorer le dépassement de seuil : au-delà du plafond deux années civiles consécutives, le régime réel s’impose et le forfait disparaît.
Quand l’abattement micro entreprise devient moins intéressant que le régime réel
Le forfait est avantageux tant que vos frais réels restent inférieurs au pourcentage retenu. Un consultant BNC qui dépense 5 % de son chiffre d’affaires en frais profite pleinement des 34 %. À l’inverse, un artisan qui achète beaucoup de matériaux, loue un local et amortit un véhicule utilitaire peut dépasser largement les 50 % de charges. Il paie alors l’impôt sur un revenu théorique supérieur à ce qu’il gagne vraiment.
Dans ce cas, deux pistes existent. La première consiste à opter pour le régime réel tout en restant entrepreneur individuel, avec une comptabilité plus exigeante. La seconde passe par la création d’une société ; le comparatif SARL ou SAS aide à y voir clair. Changer de cadre implique aussi de réfléchir à la séparation entre patrimoine privé et professionnel, un sujet abordé dans notre article Comment renoncer à la protection du patrimoine personnel en tant qu’entrepreneur individuel. Une simulation réalisée avec un expert-comptable, sur la base de vos dépenses réelles des douze derniers mois, reste le moyen le plus fiable de trancher.
L’abattement micro entreprise s’applique-t-il automatiquement ?
Oui. Vous indiquez seulement votre chiffre d’affaires brut sur la déclaration 2042-C-PRO, dans la bonne case, et l’administration calcule elle-même le forfait correspondant à votre catégorie. Aucune démarche ni justificatif n’est demandé.
Peut-on déduire des frais réels en plus de l’abattement forfaitaire ?
Non. Le forfait remplace la déduction de toutes les charges, y compris les frais de déplacement, le loyer d’un local ou les achats de matériel. Pour déduire des dépenses réelles, il faut opter pour le régime réel d’imposition.
Un micro entrepreneur sans chiffre d’affaires bénéficie-t-il de l’abattement de 305 € ?
Non. Le plancher de 305 € ne s’applique que dans la limite des recettes encaissées. Sans chiffre d’affaires, il n’y a rien à abattre, et le régime micro ne permet pas de constater un déficit imputable sur les autres revenus du foyer.
L’abattement diminue-t-il les cotisations versées à l’URSSAF ?
Non. Les cotisations sociales sont calculées sur la totalité du chiffre d’affaires déclaré. Le forfait de frais ne joue que pour l’impôt sur le revenu et pour le revenu fiscal de référence.
Que devient l’abattement si l’on dépasse le plafond du régime micro ?
Un dépassement ponctuel ne fait pas perdre le régime l’année concernée. Si le plafond est franchi deux années civiles de suite, l’entreprise bascule au régime réel à compter du 1er janvier suivant : l’abattement disparaît et le bénéfice est calculé à partir des charges réellement supportées.
La CAF tient-elle compte du revenu après abattement ?
En règle générale, les organismes sociaux retiennent le revenu après application de l’abattement fiscal pour apprécier les ressources d’un micro entrepreneur. Les modalités varient selon la prestation et la période de référence : il est prudent de vérifier sa situation directement auprès de l’organisme concerné.