- Par défaut, le bénéfice d’une micro-entreprise est égal au chiffre d’affaires diminué d’un abattement forfaitaire : 71 % (vente, hébergement), 50 % (prestations BIC), 34 % (BNC).
- Ce montant s’ajoute aux autres revenus du foyer et suit le barème progressif de l’impôt sur le revenu.
- Sur option, le versement libératoire remplace ce calcul : 1 %, 1,7 % ou 2,2 % du chiffre d’affaires, payé avec les cotisations Urssaf.
- Dans les deux cas, le chiffre d’affaires annuel se reporte sur la déclaration 2042-C-PRO au printemps.
L’imposition micro entreprise repose sur une idée simple : l’administration ne regarde pas vos dépenses réelles, elle applique un forfait. Vous déclarez votre chiffre d’affaires, le fisc retire un pourcentage censé représenter vos frais, et le reste rejoint vos autres revenus pour le calcul de l’impôt sur le revenu. Si votre foyer y a droit, vous pouvez aussi choisir de payer l’impôt au fil de l’eau, en pourcentage fixe de vos encaissements. Le bon choix dépend de votre activité, de votre tranche marginale et de vos charges effectives. Ce guide détaille les deux mécanismes, les seuils applicables en 2026, les cas particuliers comme la location meublée, puis les erreurs qui coûtent le plus cher.
Le régime micro-fiscal : ce qui est imposé, et sur quelle base
Le micro-entrepreneur relève par défaut du régime dit micro-fiscal (micro-BIC pour les activités commerciales et artisanales, micro-BNC pour les professions libérales). L’entreprise individuelle n’est pas une personne distincte de son dirigeant sur le plan fiscal : il n’existe pas d’impôt sur les sociétés, et le bénéfice est taxé directement entre les mains de l’entrepreneur, au sein de son foyer fiscal.
Le point de départ est toujours le chiffre d’affaires encaissé sur l’année civile, hors taxes si vous facturez la TVA. On ne retient ni les factures émises et non payées, ni les dépenses engagées. C’est là que l’abattement intervient : il remplace la déduction des charges réelles par un taux forfaitaire, avec un minimum de 305 €.
| Nature de l’activité | Catégorie fiscale | Abattement forfaitaire | Plafond de chiffre d’affaires 2026 |
|---|---|---|---|
| Achat-revente, restauration, fourniture de logement (hors meublé de tourisme non classé) | BIC | 71 % | 203 100 € |
| Prestations de services commerciales ou artisanales, location meublée longue durée | BIC | 50 % | 83 600 € |
| Professions libérales, activités non commerciales | BNC | 34 % | 83 600 € |
Ces plafonds, relevés pour la période 2026 à 2028, s’apprécient sur le chiffre d’affaires de l’année. Le détail des taux et des cas limites est développé dans notre dossier Abattement micro entreprise, utile si vous exercez plusieurs activités à la fois.
Calculer l’impôt sur le revenu d’un micro-entrepreneur, exemple chiffré
Prenons une consultante en activité libérale qui encaisse 40 000 € sur l’année. Son revenu imposable professionnel se calcule ainsi :
- Chiffre d’affaires déclaré : 40 000 €.
- Abattement BNC de 34 % : 13 600 €.
- Bénéfice imposable : 26 400 €.
- Ce montant s’additionne aux salaires, pensions ou revenus fonciers du foyer.
- L’impôt est ensuite calculé selon le barème progressif et le nombre de parts.
Pour une personne seule sans autre revenu, ces 26 400 € tombent en grande partie dans la tranche à 11 %. Pour un couple dont le conjoint perçoit un salaire confortable, la même somme peut être taxée à 30 %. Autrement dit, le coût fiscal de l’activité n’est pas une donnée propre à l’entreprise : il dépend de toute la situation du foyer. C’est la principale différence avec le versement libératoire, qui fige un taux quel que soit le niveau des autres revenus.
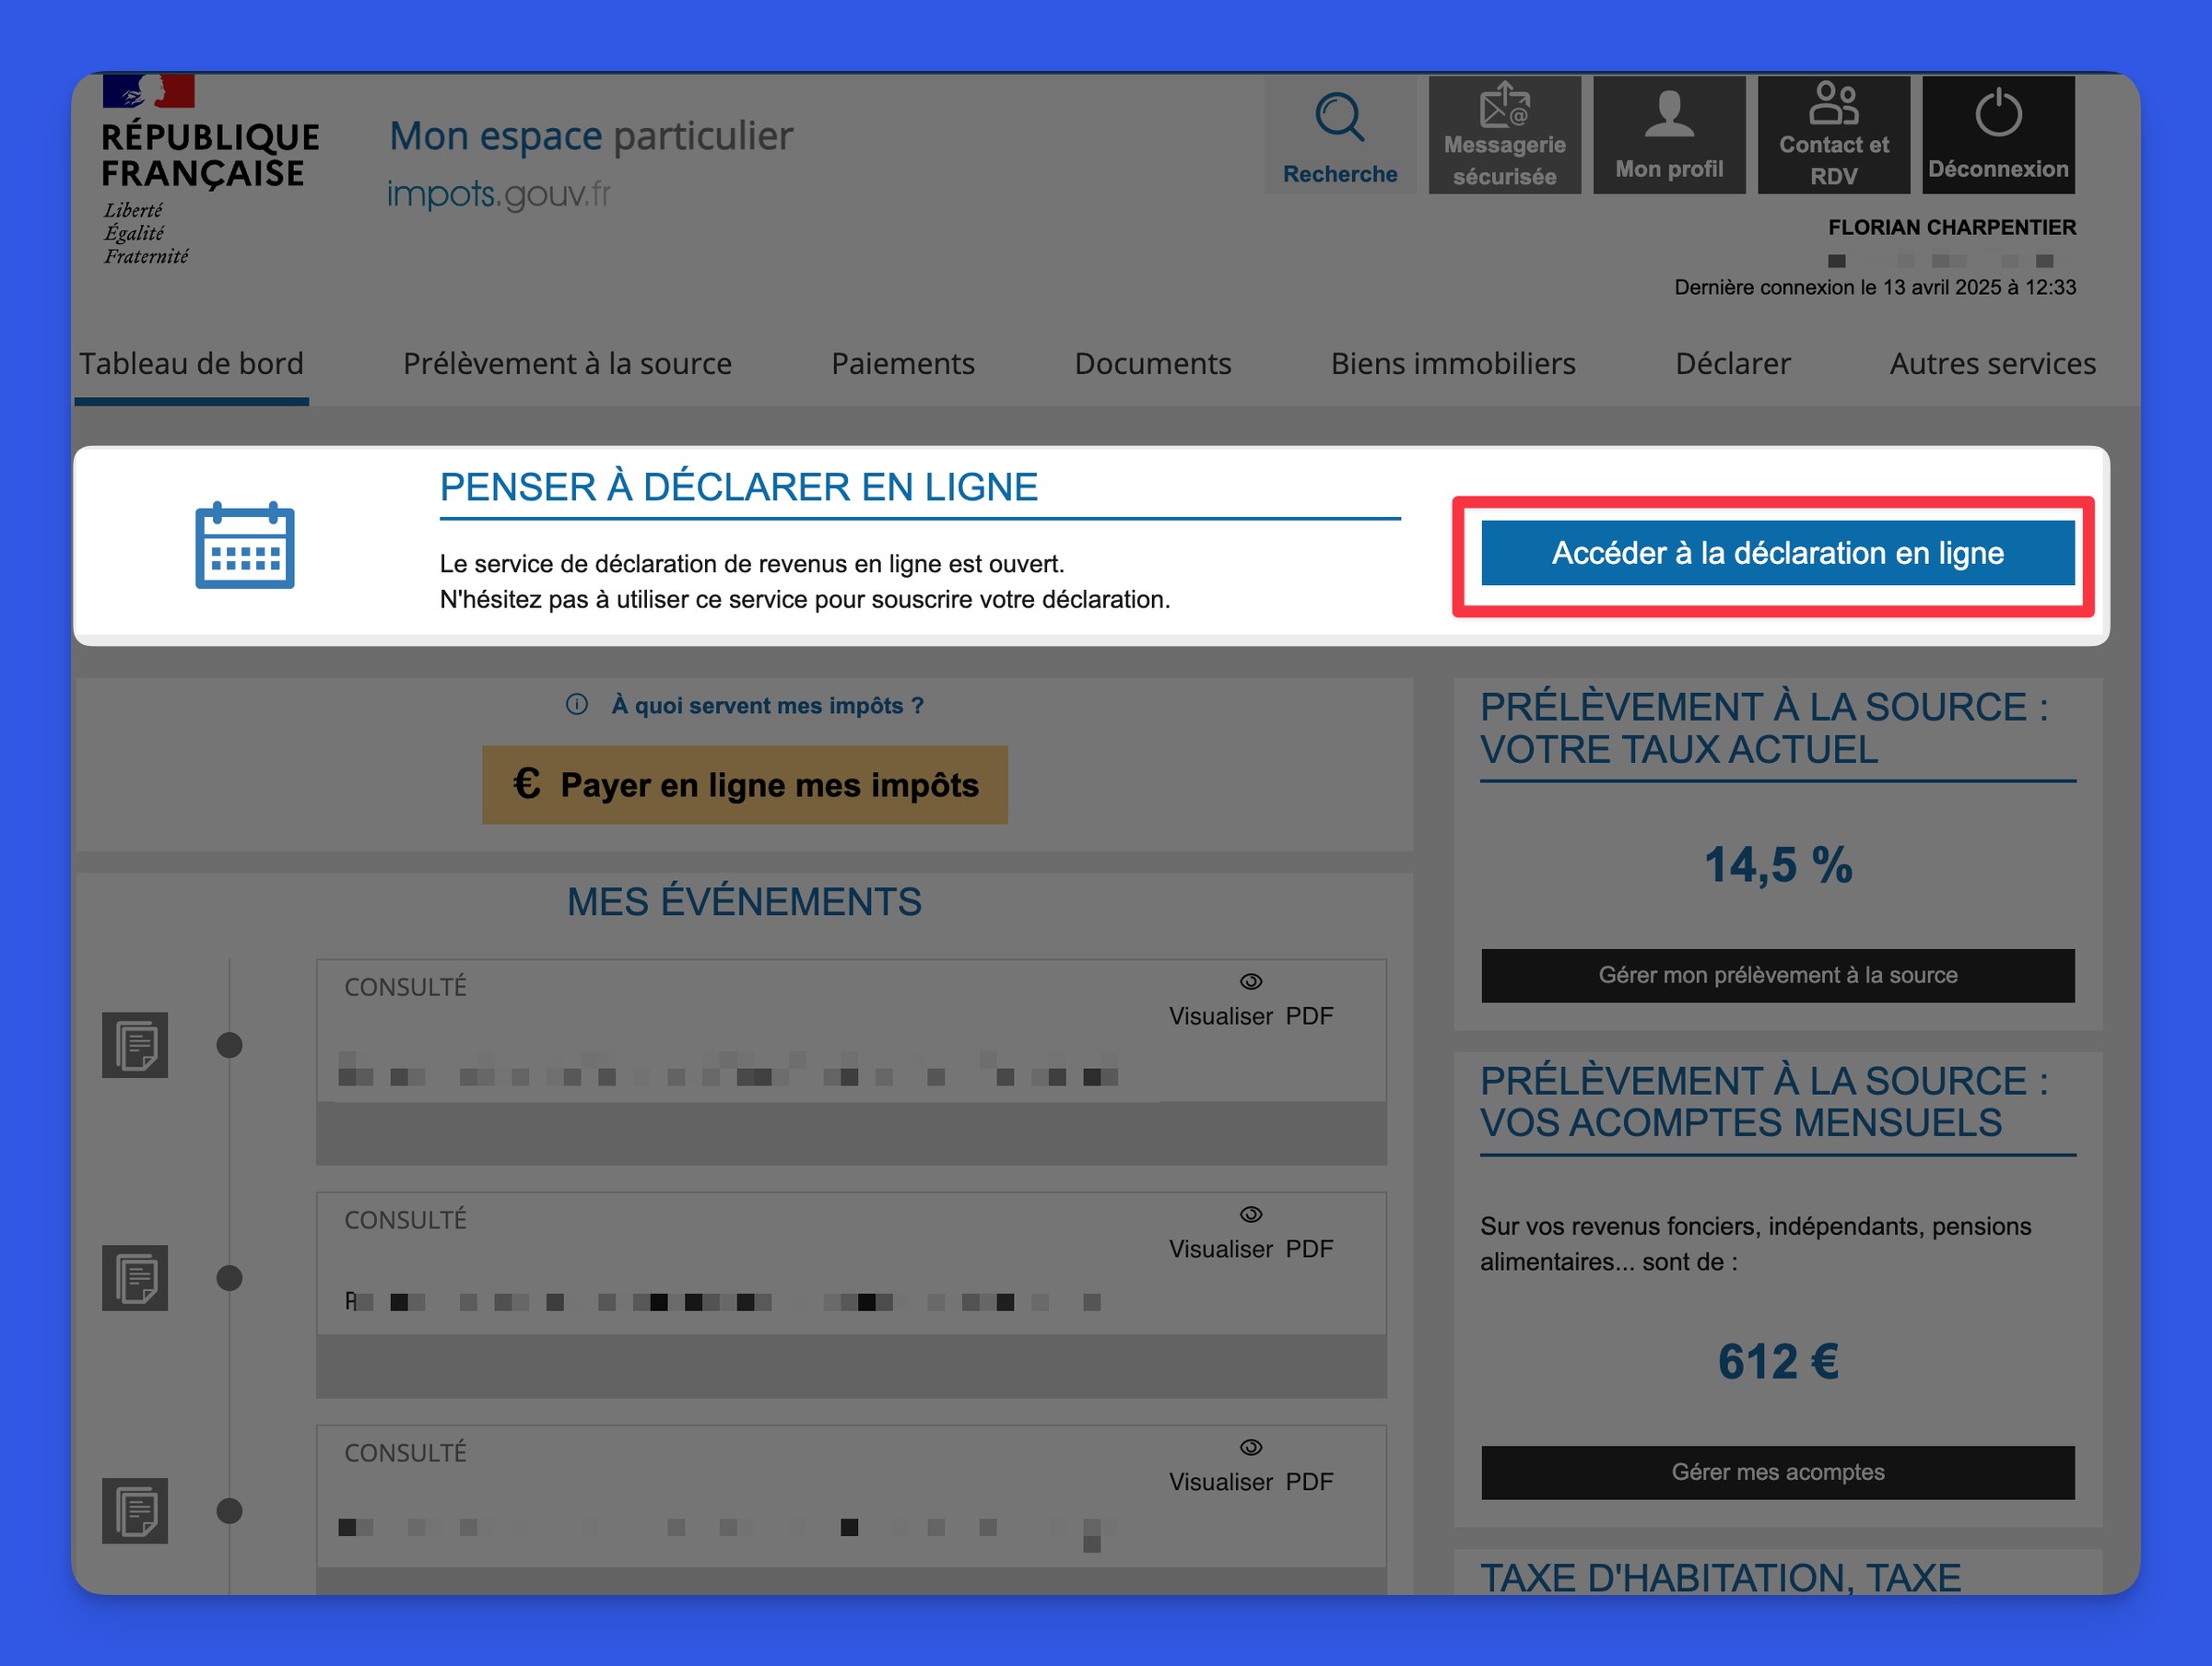
À noter : l’impôt est prélevé à la source sous forme d’acomptes mensuels ou trimestriels, calculés à partir des revenus de l’année précédente. La première année, aucun acompte n’est en principe prélevé, ce qui crée un rattrapage l’été suivant. Mieux vaut le provisionner dès les premiers encaissements.
Le versement libératoire de l’impôt sur le revenu : fonctionnement et conditions
Le versement libératoire transforme l’impôt en un pourcentage fixe du chiffre d’affaires, réglé en même temps que les cotisations sociales, chaque mois ou chaque trimestre, auprès de l’Urssaf. Une fois payé, ce montant solde l’impôt dû sur l’activité.
- 1 % du chiffre d’affaires pour la vente de marchandises, la restauration et l’hébergement.
- 1,7 % pour les prestations de services relevant des BIC.
- 2,2 % pour les activités BNC.
L’option est réservée aux foyers dont le revenu fiscal de référence de l’avant-dernière année ne dépasse pas un plafond par part de quotient familial. Pour une option appliquée en 2026, ce plafond est de 29 315 € par part, apprécié sur les revenus de 2024 (le chiffre exact figure sur votre avis d’imposition et évolue chaque année). Il faut aussi relever du régime micro-social, ce qui est le cas de la quasi-totalité des micro-entrepreneurs.
Le calendrier compte autant que l’éligibilité. Un créateur peut opter jusqu’au dernier jour du troisième mois qui suit le début de son activité. Pour une entreprise déjà en place, la demande doit être faite avant le 30 septembre pour s’appliquer au 1er janvier suivant. Si le revenu fiscal de référence dépasse ensuite le plafond, l’option tombe automatiquement deux ans plus tard.
Versement libératoire ou barème progressif : la règle de décision
Reprenons notre consultante : avec le versement libératoire, elle paierait 2,2 % de 40 000 €, soit 880 €. Si son foyer n’est pas imposable ou se situe en tranche à 0 %, le barème classique lui coûterait moins, voire rien du tout, alors que le versement libératoire est dû dès le premier euro encaissé. À l’inverse, en tranche à 30 % ou au-delà, l’option devient souvent nettement plus avantageuse. Une simulation sur le site des impôts, faite avec les vrais revenus du foyer, reste la seule façon fiable de trancher.
Déclarer ses revenus de micro-entreprise chaque printemps
Même avec le versement libératoire, la déclaration annuelle de revenus reste obligatoire. Le chiffre d’affaires brut, avant abattement, se reporte sur la déclaration complémentaire 2042-C-PRO, dans la rubrique dédiée aux régimes micro-entrepreneur. Les cases diffèrent selon que vous avez opté ou non pour le versement libératoire et selon la nature de l’activité, et c’est l’administration qui applique elle-même l’abattement.
Pourquoi déclarer un revenu déjà taxé ? Parce qu’il entre dans le revenu fiscal de référence, qui conditionne de nombreuses aides, le maintien de l’option et le taux de prélèvement à la source. Il est aussi pris en compte pour déterminer le taux d’imposition applicable aux autres revenus du foyer.
Côté pièces, le régime ne demande qu’un livre des recettes et, pour les ventes, un registre des achats. Ces documents doivent pouvoir être produits en cas de contrôle : le guide Comment classer et conserver efficacement les pièces explique comment organiser factures et justificatifs sans y passer des heures. Disposer d’un compte dédié facilite aussi ce suivi, au point que beaucoup se tournent vers une solution comme Qonto pour micro entreprise afin de séparer flux personnels et professionnels.
Location meublée et activités mixtes : les cas particuliers du régime micro
La location meublée relève des BIC, mais son traitement a été profondément revu. Depuis l’imposition des revenus 2025, les meublés de tourisme classés et les chambres d’hôtes bénéficient d’un abattement de 50 % dans la limite de 77 700 € de recettes. Les meublés de tourisme non classés ne profitent plus que de 30 %, avec un plafond abaissé à 15 000 €. La location meublée de longue durée reste rattachée aux prestations de services, avec un abattement de 50 %. Ces règles évoluent souvent : vérifiez la catégorie exacte de votre bien avant de remplir la déclaration.
Autre situation fréquente, l’activité mixte : un artisan qui vend du matériel et facture la pose, par exemple. Le chiffre d’affaires global ne doit pas dépasser 203 100 €, et la part des prestations de services doit rester sous 83 600 €. Chaque fraction reçoit son propre abattement, ce qui impose de bien distinguer les deux flux dans la comptabilité.
Enfin, le dépassement des plafonds n’entraîne pas de sortie immédiate. Le régime micro est conservé si le seuil est franchi une seule année ; c’est après deux années civiles consécutives de dépassement que l’entreprise bascule au régime réel. L’année de création, le plafond est proratisé selon la durée d’activité. Si la sortie se profile, il peut être temps de comparer les options présentées dans l’article Quels sont les différents statuts d’entreprises.
Les erreurs d’imposition qui pénalisent le plus les micro-entrepreneurs
La plupart des redressements et des mauvaises surprises viennent d’un petit nombre de confusions, faciles à éviter une fois identifiées.
- Déclarer le bénéfice au lieu du chiffre d’affaires. Retirer soi-même les frais ou l’abattement revient à l’appliquer deux fois, et sous-déclarer expose à des pénalités.
- Croire que le versement libératoire dispense de la déclaration 2042-C-PRO. L’oubli fausse le revenu fiscal de référence et peut faire perdre l’option.
- Opter sans simulation. Un foyer non imposable qui choisit le versement libératoire paie un impôt qu’il n’aurait pas dû.
- Ignorer le poids des charges réelles. Si vos frais dépassent nettement l’abattement, le régime micro devient coûteux et le réel mérite d’être étudié.
- Oublier les autres prélèvements. La cotisation foncière des entreprises, due à partir de la deuxième année, et la TVA en cas de dépassement de la franchise s’ajoutent à l’impôt sur le revenu.
Dernier point de vigilance, la cessation d’activité. L’année de l’arrêt, le chiffre d’affaires encaissé jusqu’à la radiation doit être déclaré, tout comme les sommes perçues après coup. Le dossier Fermer sa micro entreprise en 2026 détaille les déclarations de régularisation à prévoir. Pour une situation atypique (activités multiples, revenus étrangers, changement de foyer en cours d’année), un échange avec le service des impôts des particuliers ou un expert-comptable permet de sécuriser la déclaration.
Un micro-entrepreneur paie-t-il des impôts s’il ne gagne presque rien ?
Sans versement libératoire, le bénéfice après abattement rejoint les revenus du foyer : si le total reste sous le seuil d’imposition, aucun impôt n’est dû. Avec le versement libératoire, le pourcentage s’applique dès le premier euro encaissé, même pour un très petit chiffre d’affaires.
Peut-on renoncer au versement libératoire en cours de route ?
Oui, la renonciation est possible auprès de l’Urssaf. Elle doit être demandée avant le 30 septembre pour prendre effet au 1er janvier de l’année suivante ; l’impôt est alors de nouveau calculé selon le barème progressif.
L’abattement forfaitaire peut-il être remplacé par les frais réels ?
Pas dans le cadre du régime micro. Pour déduire ses charges réelles, il faut opter pour un régime réel d’imposition, ce qui implique une comptabilité complète et, en pratique, souvent l’aide d’un professionnel.
Le chiffre d’affaires d’une micro-entreprise modifie-t-il le taux de prélèvement à la source ?
Oui. Le bénéfice imposable est intégré au calcul du taux du foyer après la déclaration annuelle. Il est possible de moduler ses acomptes depuis l’espace particulier en cas de forte variation de l’activité.
Un salarié qui crée une micro-entreprise est-il imposé deux fois ?
Non. Salaire et bénéfice micro sont additionnés dans une seule déclaration et soumis à un seul calcul d’impôt. Le revenu d’activité peut toutefois faire monter le foyer dans une tranche supérieure.